Pmt. és Kit. Útmutató módosulás
2026.10.13.A Magyar Könyvvizsgálói Kamara Elnöksége módosította a pénzmosás és a terrorizmus finanszírozása megelőzéséről és megakadályozásáról szóló törvény, valamint az Európai Unió és az ENSZ Biztonsági Tanácsa által elrendelt pénzügyi és vagyoni korlátozó intézkedések végrehajtásáról szóló törvény szerinti, kötelező jellegű kamarai útmutatót, valamint annak 1. sz. és 2. sz. mellékleteit, melyek szövege a kamarai honlapon elérhetővé vált.
A Magyar Könyvvizsgálói Kamaráról, a könyvvizsgálói tevékenységről, valamint a könyvvizsgálói közfelügyeletről szóló 2007. évi LXXV. törvény 4. § (8) bekezdése alapján a Magyar Könyvvizsgálói Kamara (a továbbiakban: kamara) felügyeletet ellátó szervként a jogszabályi kötelezettségen alapuló könyvvizsgálói tevékenységet végző szolgáltatók (továbbiakban: szolgáltató) részére a pénzmosás és a terrorizmus finanszírozása megelőzéséről és megakadályozásáról szóló 2017. évi LIII. évi törvény (továbbiakban: Pmt.), továbbá az Európai Unió és az ENSZ Biztonsági Tanácsa által elrendelt pénzügyi és vagyoni korlátozó intézkedések végrehajtásáról szóló 2017. évi LII. évi törvény (továbbiakban: Kit.) szerinti kötelező jellegű útmutatót (továbbiakban: útmutató) ad ki.
Az útmutató 2. számú mellékletét képező egységes szabályzatot a szolgáltatók az előző törvények szerinti belső szabályzatként fogadhatják el.
A kamara elnöksége 88/2026. (09.25.) számú elnökségi határozatával az Útmutatót és annak 1. és 2. számú mellékleteit 2026. október 5-i hatállyal több pontban módosította; a jelentősebb módosított rendelkezéseket az alábbiakban, fejezetenkénti bontásban mutatjuk be összefoglaló jelleggel.
Útmutató módosításai
A 2026. július 23-án hatályba lépett módosításhoz képest ezúttal az Útmutatóban mindösszesen –az egyértelműsítés érdekében – a 8. pont kiegészítése történt meg. Ezen szakaszba a Pmt. 16. § (1) bekezdése került szó szerint beépítésre – eddig nem a teljes törvényi szakasz szerepelt, ez most pótlásra került.
Útmutató 1. sz. melléklete - A pénzmosásra vagy a terrorizmus finanszírozására utaló adatok, tények, körülmények megállapításakor figyelembe veendő szempontok (továbbiakban: indikátorok, kockázati tényezők)
- Az üzleti kapcsolat létesítésekor kiemelt figyelmet igénylő esetköröket tartalmazó 1. pont a)-d) rendelkezései törlésre kerültek a redundancia kiküszöbölése érdekében, mert azok szerepelnek az Útmutató 8. ea)-ec), valamint eg) pontjaiban.
- Az üzleti kapcsolat létesítésekor kiemelt figyelmet igénylő esetkörök közé, az 1. pontba két új tényező került beépítésre, az ügyfél személyében megjelenő földrajzi kockázati tényezők körében.
Ennek megfelelően, az Útmutató hatályba lépését követően az üzleti kapcsolat létesítésekor vizsgálni kell azt is, hogy az ügyfél:
- képviselője és tényleges tulajdonosa állampolgára az alább felsorolt kategóriába tartozó országoknak, vagy ott rendelkezik lakóhellyel;
- az alábbiak szerinti országban bejegyzett gazdasági társaság leányvállalata, vagy szervezet magyarországi képviselete;
- az alábbiak szerinti országban bejegyzett társasággal létesít, folytat gazdasági kapcsolatot.
Ezen országok:
a) stratégiai hiányosságokkal rendelkező, kiemelt kockázatot jelentő harmadik ország;
b) az Európai Unió Tanácsa által közzétett, adózási szempontból nem együttműködő országok és területek jegyzékében szereplő ország vagy terület;
c) a személyi jövedelemadóról szóló 1995. évi CXVII. törvény 3. § 5. pontja szerinti alacsony adókulcsú állam.
Ennek nyomán az 1. sz. melléklet végében, a könyvvizsgáló szolgáltatók feladatellátásának könnyítése érdekében hivatkozásra kerültek az ellenőrizni szükséges listák a földrajzi kockázati tényezők körében.
Útmutató 2. sz. melléklete - a pénzmosás és a terrorizmus finanszírozása megelőzéséről és megakadályozásáról szóló 2017. évi LIII. törvényben, valamint az Európai Unió és az ENSZ Biztonsági Tanácsa által elrendelt pénzügyi és vagyoni korlátozó intézkedések végrehajtásáról szóló 2017. évi LII. törvényben meghatározott kötelezettségek körébe tartozó feladatok teljesítéséről szóló egységes szabályzat (továbbiakban: belső szabályzat)
- Tényleges tulajdonos azonosítása
A belső szabályzat 16. pontjába beépítésre került a Pmt. 9. § (1) bekezdésében foglalt kiegészítés, amely értelmében nem elegendő a tényleges tulajdonos személyének rögzítése, hanem a tényleges tulajdonosi minőséget is rögzíteni kell.
- A belső ellenőrző és információs rendszer, kijelölt felelős vezető és megfelelési vezető
A belső ellenőrző és információs rendszer, kijelölt felelős vezető és megfelelési vezető, képzési program vonatkozásában a szabályozás harmonizálásra került a 2026. július 23-án elfogadott Útmutató módosításában foglaltakkal, továbbá a foglalkoztatotti létszám határ meghatározásának pontosabb körülírása megtörtént.
Előzőek értelmében a tíz fős létszámkorlát alkalmazásánál a foglalkoztatotti létszámot a szolgáltató dinamikusan köteles követni - amennyiben a szolgáltatónál az egységes belső szabályzat 1. d) pontja szerinti foglalkoztatotti létszám meghaladja a tíz főt, a szolgáltató haladéktalanul gondoskodik a belső, névtelenséget biztosító bejelentési rendszer kialakításáról, valamint a kijelölt felelős vezető és a megfelelési vezető tisztségekre két külön személy kinevezéséről.
- További módosítások
- A proliferáció finanszírozás fogalmának bevezetése és átvezetése megtörtént. E körben felhívjuk a szolgáltatók figyelmét a proliferáció finanszírozás tárgykörében kiadott Nemzeti Kockázatértékelésre, amelyet elérhető minden könyvvizsgáló számára ügyfélkapus belépést követően a saját felületén.
- A lakcím helyett a lakóhely szóhasználat módosult a Pmt-ben, ez átvezetésre került.
- A segítő családtag fogalom törlésre került a Pmt-ből, ez is átvezetésre került.
Felhívjuk a könyvvizsgáló kollégák figyelmét, hogy a 2026. évben lefolytatásra kerülő Pmt. ellenőrzés egyrészről arra vonatkozik, hogy a szolgáltató a 2025. – vagy azt megelőző – évi pénzügyi kimutatások vonatkozásában végzett könyvvizsgálói tevékenysége során betartotta-e a megbízás teljesítésekor hatályos előírásokat (gyakorlat megfelelőségének vizsgálata); mivel jelen módosítások időközben léptek hatályba, azok betartására a 2026. évi Pmt. ellenőrzések nem terjednek ki,
A 2026. évi ellenőrzésen a most hatályba lépett módosításokat tartalmazó Útmutató és annak 1. és 2. sz., – szintén módosított – mellékletei vonatkozásában pedig a könyvvizsgáló szolgáltatónak az ellenőrzés során azt kell igazolnia, hogy a szabályozásában a módosításokat átvezette (szabályozás megfelelőségének vizsgálata). Ennek értelmében:
- az Útmutató 2. sz. mellékletét képező egységes szabályzatot belső szabályzatként elfogadó könyvvizsgáló szolgáltatónak az ellenőrzésen be kell mutatnia az újonnan hatályba lépett módosításokat tartalmazó szabályzatot, annak 4. sz. mellékletének kitöltött példányával együtt;
- a saját belső szabályzatot elfogadó szolgáltatónak azt kell bemutatnia az ellenőrzésen, hogy abban átvezetésre kerültek az Útmutatóban foglaltak.
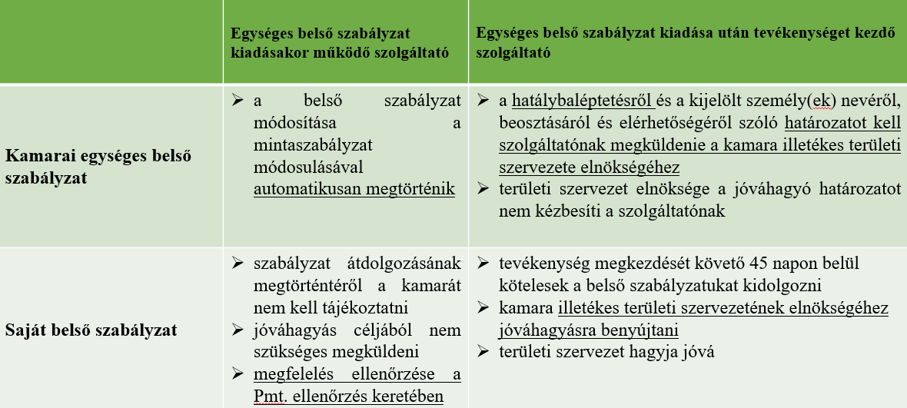
Az Útmutatóban és a mellékletekbe foglalt új előírások alkalmazása az ügyfél-átvilágítása, a monitoring, a belső ellenőrző és információs rendszer, kijelölt felelős vezető és megfelelési vezető vonatkozásában a hatályba lépést követően kötelező.